Préstamos para sobreendeudados: lo que una aprobación no garantiza
Que una financiera acepte la solicitud no significa que la operación sea buena para el hogar. Muchas entidades especializadas en clientes de riesgo compensan los impagos esperados con intereses y comisiones muy altos, de modo que su negocio funciona aunque una parte de los clientes no pueda devolver. La aprobación demuestra que el prestamista asume el riesgo con un precio, no que el préstamo vaya a resolver la situación.
La pregunta útil es otra: con qué ingreso estable se pagará la nueva cuota después de cubrir vivienda, alimentación, suministros, transporte y el resto de deudas. Si la respuesta depende de una mejora futura del sueldo, de una paga extra o de que otro acreedor espere, el crédito solo traslada el problema unos meses. En esos casos, el primer paso no es buscar dinero, sino revisar el presupuesto y las deudas una por una.
Señales de que el endeudamiento ya es grave
Pagar unas tarjetas con otras, retrasar recibos de vivienda o suministros, recibir llamadas de recobro casi a diario o destinar más de un tercio de los ingresos a cuotas son indicadores claros. Si además has entrado en un fichero de morosidad o tienes una reclamación judicial, cualquier préstamo con sobreendeudamiento debe estudiarse con mucha cautela y, preferiblemente, con asesoramiento independiente.
Calcular la capacidad de pago real antes de cualquier crédito
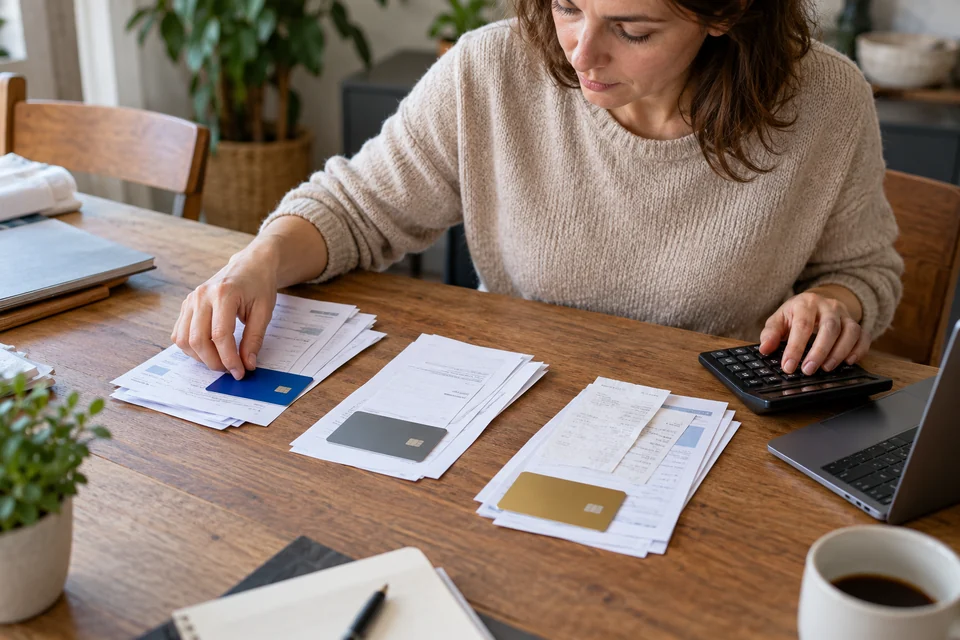
Reúne los extractos de los tres últimos meses y separa los ingresos fijos de los variables. Después anota los gastos esenciales con su importe real, no el que te gustaría gastar. Por último, lista cada deuda con su saldo pendiente, cuota, tipo de interés y fecha de fin. Este cuadro es la base para cualquier conversación con un banco, una asociación de consumidores o un abogado.
Con esos datos, resta gastos esenciales y cuotas actuales a los ingresos fijos. Si el resultado es negativo, añadir un préstamo, aunque sea para pagar otros, mantiene el déficit. Si es positivo pero muy ajustado, cualquier imprevisto romperá el plan. Solo cuando queda un margen razonable y la causa de las deudas ha desaparecido puede valorarse una reorganización con financiación nueva.
Tipos de préstamos para personas sobreendeudadas que se ofrecen en España
Los minicréditos rápidos prestan importes pequeños a muy corto plazo y se renuevan con comisiones; para quien ya debe, suelen ser el inicio de una cadena. Los préstamos de reunificación agrupan varias deudas en una sola cuota más baja, a cambio de un plazo mayor y, a menudo, de una garantía hipotecaria. Los créditos revolving permiten disponer de un límite y pagar cuotas mínimas que apenas reducen el capital.
Existen también los microcréditos sociales, concedidos por entidades con fines sociales para proyectos concretos de autoempleo o necesidades acreditadas, normalmente con acompañamiento. Y están los préstamos entre particulares o de prestamistas privados que piden la vivienda como garantía, una práctica sobre la que el propio notariado ha advertido. Ninguno de estos préstamos para personas sobreendeudadas elimina deuda: todos la reorganizan con un coste.
Garantías, avales y préstamos de urgencia
Cuando falta solvencia, el prestamista pide garantías: la vivienda, un avalista o la nómina de un familiar. Esa garantía no mejora tu capacidad de pago, solo traslada el riesgo a otro patrimonio u otra persona. Los préstamos de urgencia, por su parte, aprovechan la presión del momento. En ambos casos, lee la información precontractual completa y calcula el coste total antes de firmar.
Riesgos legales y ofertas abusivas en el crédito para sobreendeudados
La Ley de represión de la usura de 1908 sigue vigente y el Tribunal Supremo la ha aplicado a tarjetas revolving y préstamos con intereses notablemente superiores a los normales del mercado. Si tu contrato tiene una TAE desproporcionada, una asociación de consumidores puede estudiar si cabe reclamar la nulidad, lo que obligaría a devolver solo el capital prestado. Esta revisión puede reducir la deuda sin necesidad de pedir nada.
Las estafas en torno al crédito para sobreendeudados también abundan: anuncios que prometen préstamos sin consultar ficheros y piden un pago previo, falsos intermediarios que cobran por gestionar operaciones que nunca llegan o webs que imitan a bancos. Ninguna entidad legítima exige dinero por adelantado para conceder un crédito. Si una oferta de préstamo con sobreendeudamiento parece demasiado fácil, comprueba la identidad de la empresa y no entregues datos bancarios completos.
Alternativas a los préstamos para sobreendeudados
La negociación directa con cada acreedor, solicitando por escrito una carencia, una ampliación de plazo o una quita, suele dar más resultado del que se espera cuando se presenta un presupuesto documentado. Si hay hipoteca sobre la vivienda habitual y el hogar cumple los requisitos, el Código de Buenas Prácticas bancarias permite pedir la reestructuración de esa deuda sin contratar un préstamo nuevo.
Cuando las deudas resultan impagables, la Ley de Segunda Oportunidad, integrada en el texto refundido de la Ley Concursal, permite a las personas físicas solicitar un plan de pagos o la exoneración de deudas a través del juzgado. Requiere actuar de buena fe y preparar bien la documentación, pero ofrece una salida definitiva que ningún préstamo proporciona. Las ayudas sociales, por su parte, cubren urgencias sin generar deuda.
Reclamar antes de refinanciar
Antes de agrupar deudas, revisa si alguna contiene intereses usurarios, comisiones indebidas o seguros vinculados que no pediste. Recuperar ese dinero o anular un contrato reduce el saldo total, y entonces quizá ya no haga falta financiación adicional. Es un paso que muchas personas omiten por desconocimiento y que las asociaciones de usuarios financieros revisan habitualmente a sus socios.
Cómo elegir ayuda independiente y no un vendedor de préstamos
Diferencia entre quien te asesora y quien cobra por colocar préstamos para sobreendeudados. Una asociación de consumidores, un servicio de orientación jurídica del colegio de abogados o una entidad social no ganan dinero si firmas un préstamo; un intermediario financiero, sí. Pregunta siempre cómo se remunera la persona que te aconseja y pide por escrito las condiciones de cualquier servicio de pago.
Lleva a la primera consulta el cuadro de ingresos, gastos y deudas, los contratos, las cartas de reclamación y cualquier notificación judicial. Explica también la causa del endeudamiento: una separación, una enfermedad o una pérdida de empleo orientan hacia soluciones distintas. Con esa información, un asesor independiente puede decirte si conviene negociar, reclamar, pedir ayuda social o iniciar un procedimiento de segunda oportunidad.