Comment naît le lien entre surendettement et crédit à la consommation
Rares sont les foyers qui décident d’emprunter beaucoup. Le cumul de crédits à la consommation se forme par petites touches : un crédit affecté proposé en magasin, un paiement fractionné en ligne, puis un prêt personnel pour regrouper deux dettes. Chaque signature est rapide, souvent faite sans recalculer le total des mensualités déjà en cours ni la durée restante de chacune.
Le piège tient aussi à la forme des remboursements. Plusieurs mensualités modestes, prélevées à des dates différentes, donnent l’impression d’un budget sous contrôle. Ce n’est qu’en les additionnant que l’on mesure leur poids réel. À cela s’ajoutent les locations longue durée de voiture, qui ne sont pas juridiquement des crédits mais pèsent exactement de la même façon sur le budget mensuel.
Les signaux qui doivent alerter
Le compte passe à découvert avant la fin du mois, une réserve sert à payer une autre échéance, les factures courantes sont réglées en retard pour honorer les prêts. Ces signes montrent que les crédits ne financent plus des achats mais comblent un manque de revenus. Il est temps d’agir avant le premier incident de remboursement.
Trop de crédits : dresser l’inventaire complet des contrats
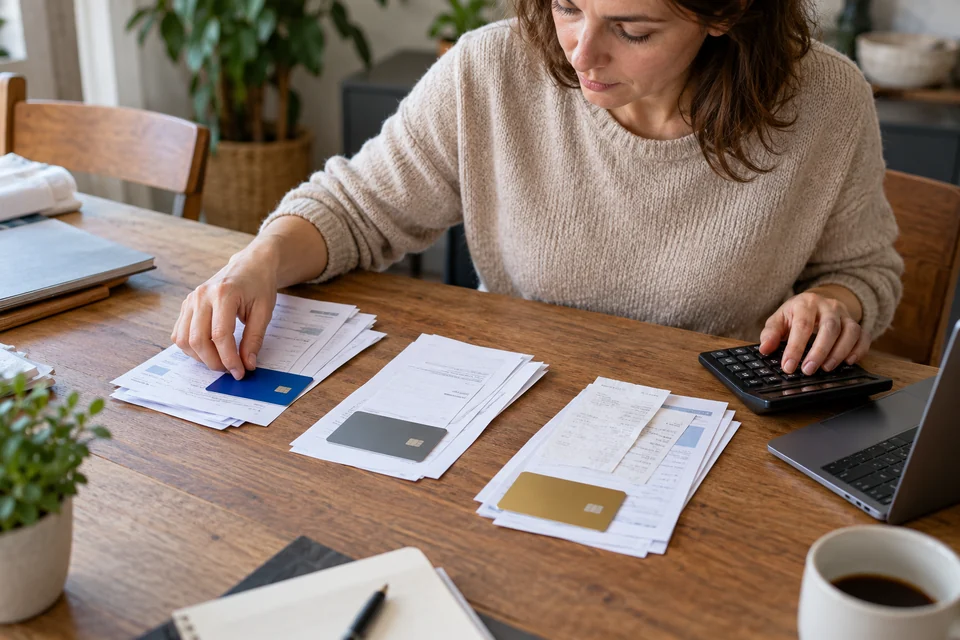
Quand on a trop de crédits, la première étape consiste à tout mettre à plat. Pour chaque contrat, notez le prêteur, le type de crédit, le montant emprunté, le taux, la mensualité, le capital restant dû et la date de la dernière échéance. Les offres de prêt et les tableaux d’amortissement contiennent ces informations ; à défaut, demandez un relevé à chaque organisme.
Ajoutez les paiements fractionnés, les achats en plusieurs fois et les éventuelles dettes envers des proches. Calculez ensuite le total des mensualités et rapportez-le aux revenus nets du foyer. Ce chiffre, comparé au reste des charges incompressibles, indique si un simple ajustement suffit ou si le déséquilibre impose une solution globale. Gardez ce tableau à jour pendant toute la négociation.
Classer les contrats par ordre de traitement
Repérez les crédits proches de leur terme, qui libéreront bientôt une marge, et ceux au taux le plus élevé, qui coûtent le plus cher chaque mois. Cette classification guide la négociation : un prêteur dont le contrat se termine dans quelques mois n’a pas les mêmes attentes qu’un organisme de crédit au long cours.
Vérifier les contrats : des clauses parfois contestables
Avant de négocier, faites relire les contrats. Le prêteur doit remettre une fiche d’information précontractuelle, vérifier la solvabilité de l’emprunteur et consulter le fichier des incidents de remboursement. Lorsque ces obligations n’ont pas été respectées, le juge peut le priver de tout ou partie des intérêts, ce qui réduit fortement la somme due sur un contrat déjà avancé.
Le délai pour agir compte aussi. En matière de crédit à la consommation, le prêteur doit engager son action en paiement dans les deux ans qui suivent le premier incident non régularisé. Passé ce délai, sa demande est en principe forclose. Une association de consommateurs ou un juriste peut vérifier ces points sur chaque contrat avant que vous ne proposiez le moindre accord.
Le droit de rétractation pour un crédit récent
Un crédit à la consommation signé il y a moins de quatorze jours peut en principe être annulé sans justification, grâce au bordereau de rétractation joint à l’offre. Si l’emprunt vient d’être souscrit dans l’urgence et n’est pas indispensable, cette possibilité permet de revenir en arrière sans frais. Le délai court en général à partir de l’acceptation de l’offre.
Surendettement et crédit à la consommation : négocier avant les premiers impayés
Avant que des crédits à la consommation impayés ne s’accumulent, écrivez à chaque prêteur en présentant votre budget et une proposition chiffrée : baisse de mensualité, suspension temporaire, ou allongement limité de la durée. Joignez les justificatifs de la baisse de revenus ou de l’événement qui explique la difficulté. Une demande précise, appuyée par des chiffres, obtient plus souvent une réponse favorable.
Si plusieurs accords sont nécessaires, veillez à leur cohérence : une baisse obtenue chez un prêteur ne doit pas servir à rembourser plus vite un autre au taux plus faible. Conservez chaque réponse écrite. En cas de refus, le juge des contentieux de la protection peut accorder des délais de paiement adaptés à votre situation, dans la limite de deux ans.
Fermer les réserves encore disponibles
Demandez par écrit la résiliation des crédits renouvelables que vous n’utilisez plus et la suspension des réserves encore ouvertes. Tant qu’une somme reste disponible, elle sera tentante au premier imprévu. Fermer ces lignes évite que la dette se reconstitue pendant que vous négociez les autres contrats. Retirez aussi les cartes de magasin liées à ces réserves.
Regroupement de crédits : quand il aide et quand il enfonce
Le rachat de crédits remplace plusieurs mensualités par une seule, plus faible, en allongeant la durée. Il peut convenir à un foyer encore solvable, sans incident, dont les revenus sont stables. Mais le coût total augmente presque toujours, à cause de la durée, des frais de dossier, de l’assurance et parfois de la commission d’un intermédiaire. Demandez une simulation complète avant tout engagement.
Pour un ménage déjà pris entre surendettement et crédit à la consommation, le regroupement retarde souvent l’échéance sans la régler. Si la mensualité unique reste trop lourde ou si de nouveaux crédits viennent s’ajouter ensuite, la situation finale est pire que la précédente. Vérifiez aussi que le nouvel organisme ne vous propose pas une trésorerie supplémentaire qui augmente encore le montant emprunté.
Les questions à poser avant de signer
Quel sera le coût total du nouveau crédit comparé à la somme des crédits remboursés ? Quelle sera la date de la dernière échéance ? L’intermédiaire est-il immatriculé et sa rémunération clairement indiquée ? Existe-t-il des frais en cas de remboursement anticipé ? Si les réponses ne sont pas écrites et chiffrées, ne signez pas et comparez avec une autre offre.
Surendettement et crédit à la consommation : la voie de la commission
Lorsque les accords amiables échouent ou ne suffisent pas, la situation relève de la commission départementale. Elle examine toutes les dettes non professionnelles du foyer, quel que soit le nombre de contrats, et peut imposer aux prêteurs un étalement, une baisse des taux ou un effacement partiel. La procédure est gratuite et peut être engagée sans avocat.
Le dépôt du dossier entraîne une inscription au fichier national des incidents de remboursement pendant la durée des mesures, ce qui ferme l’accès à de nouveaux crédits. Cette conséquence est souvent vécue comme une contrainte, mais elle protège aussi contre la tentation de réemprunter et permet de reconstruire un budget sur des bases saines.
Préparer un dossier complet
Joignez la liste de tous les crédits avec leurs relevés récents, les justificatifs de revenus et de charges, et les courriers échangés avec les prêteurs. Un accompagnateur budgétaire peut vous aider à remplir le formulaire et à vérifier qu’aucune dette n’est oubliée, car une créance omise risque d’échapper au plan et de ressurgir plus tard, au moment où le budget commence enfin à se rééquilibrer.