Pourquoi les cartes de crédit renouvelable s’additionnent sans bruit
Une enseigne d’ameublement, une chaîne d’électroménager, un site de vente en ligne et la banque principale peuvent chacun proposer une réserve d’argent adossée à une carte. Au moment de l’achat, l’offre ressemble à une facilité de paiement. Plusieurs années plus tard, le foyer se retrouve titulaire de trois ou quatre cartes de crédit renouvelable distinctes, gérés par des organismes financiers qui ne portent pas toujours le nom du magasin.
Le mécanisme est trompeur parce que chaque remboursement libère à nouveau une partie du plafond. Lorsque le mois est difficile, il suffit de puiser dans la réserve pour payer une facture, puis dans une autre réserve pour honorer l’échéance de la première. Le capital emprunté ne baisse plus, les intérêts s’ajoutent, et la somme des minimums mensuels finit par absorber une part importante du revenu.
Les signaux qui doivent alerter
Utiliser une réserve pour rembourser une autre, régler les courses avec l’option crédit, ne plus savoir quel montant reste dû sur chaque contrat ou voir les mensualités cumulées dépasser le budget alimentaire : chacun de ces signes montre que l’endettement fonctionne en circuit fermé. Plus la situation est repérée tôt, plus les solutions amiables restent nombreuses et moins le foyer risque des incidents inscrits au fichier national.
Premier réflexe face au surendettement par crédit renouvelable : recenser chaque contrat
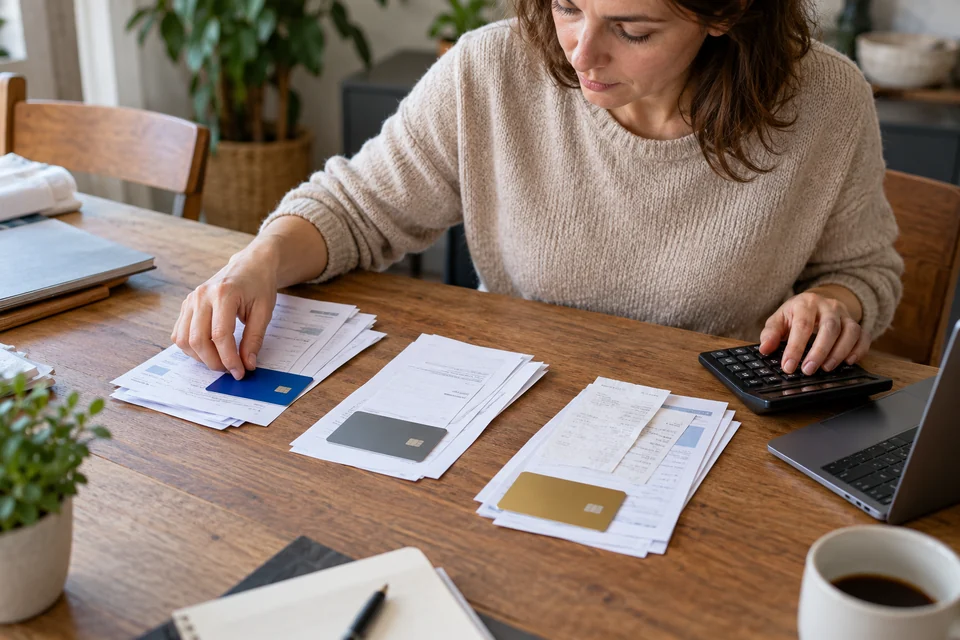
Commencez par vider le portefeuille sur la table et associer chaque carte de magasin ou bancaire à un relevé. Le nom imprimé sur la carte est souvent celui de l’enseigne, alors que le prêteur réel apparaît en petits caractères sur le relevé mensuel ou dans l’offre de contrat. Notez pour chacun le nom de l’organisme, le numéro de contrat, le plafond autorisé, le capital réellement utilisé et le taux annuel effectif global appliqué.
Distinguez ensuite ce qui relève du paiement comptant, du paiement différé et du crédit proprement dit. Une même carte peut combiner les trois fonctions. Les achats passés en mode crédit sont ceux qui génèrent des intérêts et prolongent la dette. Si un relevé manque, demandez-le par écrit au prêteur : l’emprunteur a droit à une information régulière sur l’état de son compte et sur le montant restant dû.
Construire un tableau de suivi lisible
Un simple tableau à cinq colonnes suffit : prêteur, capital dû, mensualité minimale, taux, date de renouvellement. En additionnant la colonne du capital, beaucoup de ménages découvrent pour la première fois l’ampleur réelle de leur endettement. Ce document servira aussi de base à toute discussion avec un conseiller budgétaire, un travailleur social ou la commission de surendettement si celle-ci doit être saisie.
Stopper l’usage des cartes de crédit renouvelable dès maintenant
Tant que les réserves restent mobilisables, le stock de dettes peut grossir à nouveau en quelques jours. La première décision consiste donc à ne plus utiliser la fonction crédit, même pour un dépannage. Rangez les cartes de magasin hors de portée, supprimez les numéros enregistrés sur les sites marchands et désactivez le paiement en un clic qui sélectionne parfois l’option crédit par défaut lors d’un achat en ligne.
Pour les achats en magasin, la loi impose depuis plusieurs années que le paiement au comptant soit proposé par défaut sur les cartes associées à un crédit, l’utilisation du crédit nécessitant un accord exprès du client. Vérifiez au passage du terminal que la transaction est bien débitée sur le compte courant. En cas de doute, payez avec la carte bancaire ordinaire et conservez le ticket.
Demander la suspension ou la réduction du plafond
Une lettre recommandée adressée à chaque prêteur peut demander la réduction du montant disponible au niveau du capital déjà utilisé, ou la suspension du droit à utilisation. Cette démarche empêche de nouveaux tirages tout en laissant le remboursement suivre son cours. Gardez une copie de chaque courrier et notez la date d’accusé de réception pour pouvoir prouver votre demande.
Résilier une carte de magasin : démarches et effets
Le titulaire d’une carte de crédit renouvelable peut mettre fin au contrat à tout moment, sans frais, par simple demande écrite. La résiliation ferme la réserve, mais elle n’efface pas le capital déjà utilisé : celui-ci continue d’être remboursé selon les modalités prévues, le plus souvent par mensualités. L’intérêt principal est d’empêcher la reconstitution du plafond, donc d’interrompre la spirale.
Avant de résilier, vérifiez que la carte ne sert pas aussi de moyen de paiement de vos courses courantes. Si c’est le cas, prévoyez une carte de débit classique ou une offre bancaire adaptée aux clients en difficulté. Demandez ensuite au prêteur un tableau de remboursement du solde, avec la durée restante et le coût total, afin de pouvoir comparer les contrats entre eux.
Le renouvellement annuel, un moment à saisir
Chaque année, le prêteur doit informer l’emprunteur des conditions de reconduction du contrat. Ce courrier rappelle le montant disponible, le taux et la mensualité. C’est l’occasion idéale de refuser la reconduction ou de demander la fermeture de la réserve. Ne jetez jamais ces envois sans les lire : ils contiennent aussi le capital restant dû et permettent de vérifier les calculs.
Rembourser plusieurs cartes : l’ordre qui limite le surendettement par crédit renouvelable
Lorsque le budget dégage encore une petite marge, deux méthodes coexistent. La première consiste à concentrer l’effort sur le contrat au taux le plus élevé, ce qui réduit le coût total des intérêts. La seconde vise d’abord le plus petit solde, pour fermer rapidement une ligne et gagner en lisibilité. Dans les deux cas, les autres contrats continuent de recevoir leur mensualité minimale.
Le remboursement anticipé d’un crédit renouvelable est possible sans pénalité, partiellement ou totalement. Chaque versement supplémentaire doit être accompagné d’une demande écrite précisant qu’il s’impute sur le capital et que la réserve correspondante ne doit pas être reconstituée. Sans cette précision, la somme remboursée redevient disponible et la tentation de l’utiliser réapparaît au premier imprévu.
Se méfier des offres de regroupement trop rapides
Un rachat de crédits peut remplacer plusieurs mensualités par une seule, mais il allonge souvent la durée et augmente le coût global. Il n’a de sens que si toutes les réserves rachetées sont effectivement clôturées. Faites examiner toute proposition par un conseiller indépendant avant de signer, en comparant le coût total payé dans chaque scénario et non la seule baisse de la mensualité.
Surendettement par crédit renouvelable : quand rembourser devient impossible
Si les échéances cumulées ne peuvent plus être honorées après les dépenses indispensables, il ne faut pas attendre les incidents. Un Point conseil budget, une association de consommateurs ou un travailleur social peuvent analyser le budget gratuitement et proposer un plan d’action. Ils peuvent aussi aider à rédiger les courriers aux prêteurs pour demander un report ou un étalement.
Lorsque la situation est durablement déséquilibrée, un dossier de surendettement auprès de la Banque de France permet de traiter l’ensemble des dettes en une seule procédure. Les crédits renouvelables y figurent comme les autres créances. La recevabilité du dossier suspend en principe les procédures d’exécution, et la commission peut imposer un rééchelonnement, une réduction des taux, voire un effacement partiel selon la situation.
Ce que deviennent les réserves pendant la procédure
Pendant l’examen du dossier, il est interdit d’aggraver l’endettement, ce qui exclut toute nouvelle utilisation des cartes de crédit renouvelable encore ouvertes. Les prêteurs ferment généralement les contrats concernés. Un plan de redressement prévoit ensuite les montants à rembourser à chaque créancier. Respecter ce plan, sans réouvrir de ligne ailleurs, est la condition pour retrouver un budget stable.